Bokföra förskott från kund i ett aktiebolag
Så bokför ett momsregistrerat aktiebolag ett förskott för en tjänst: momsen när betalningen kommer in, och förskottet avräknat på slutfakturan. Steg för steg i ÖppenBok, för ett avgränsat fall.
Gäller för
Den här guiden gäller bara när allt detta stämmer:
- ett momsregistrerat svenskt aktiebolag som upprättar årsredovisning enligt K2;
- moms redovisas enligt faktureringsmetoden;
- försäljningen är en inhemsk momspliktig tjänst med 25 % moms, i svenska kronor;
- det gäller ett specificerat uppdrag som kunden har beställt;
- kunden betalar ett delförskott, och resten avräknas fullt ut på en slutfaktura;
- uppdraget levereras samma räkenskapsår som förskottet kommer in.
Gäller inte för:
- enskild firma;
- årsredovisning enligt K3;
- kontantmetoden (bokslutsmetoden);
- försäljning till andra EU-länder, export eller omvänd skattskyldighet;
- byggtjänster, vinstmarginalbeskattning (VMB) och presentkort;
- ospecificerade inbetalningar;
- flera momssatser;
- återbetalning av förskott;
- förskott där du redan vet att leveransen sker ett annat räkenskapsår.
I de fallen finns inget eget recept här. Fråga din redovisningskonsult, eller hör av dig via Tyck till i appen.
Kort svar
Ett förskott är en betalning för en tjänst som kunden har beställt, men som du ännu inte har levererat. Momsen på förskottet ska redovisas när betalningen kommer in, i den momsperiod då du får pengarna. En förskottsfaktura som inte är betald bokförs inte som moms på fakturadagen.
I ÖppenBok bokför du det själv, i tre steg:
- När förskottet kommer in: ett manuellt verifikat på betalningsdagen, där förskottet bokas som försäljning med moms.
- När du levererar: en slutfaktura för hela uppdraget, med förskottet avdraget på en egen rad med minusbelopp.
- När kunden betalar resten: betalningen bokförs mot slutfakturan.
ÖppenBok kontrollerar inte och matchar inte förskottet mot slutfakturan åt dig. Du bokför själv, så här.
Är det ett förskott?
Det är ett förskott när betalningen avser ett bestämt uppdrag som kunden har beställt (mervärdesskattelagen 7 kap. 7 §; EU-domstolen C-419/02, BUPA). Om betalningen inte avser någon bestämd beställning är den ett ospecificerat tillgodo. Det gäller inte den här guiden. Klarlägg vad betalningen avser och spara underlaget för din bedömning.
Faktura för förskottet
Säljer du till ett annat företag eller en annan juridisk person behöver du normalt utfärda en faktura också för betalning i förskott. Det finns undantag, bland annat för förskott på vissa momsfria varuleveranser till andra EU-länder. Vid försäljning till privatpersoner gäller andra fakturakrav, med särskilda regler för bland annat byggtjänster. Ett eget bokföringsverifikat ersätter inte en faktura som du måste utfärda.
Utfärda förskottsfakturan separat, till exempel som en PDF:
- Den ska ha ett unikt fakturanummer i en egen serie som inte krockar med numren på dina fakturor i ÖppenBok.
- Den ska innehålla de uppgifter en fullständig faktura ska ha: säljare och köpare, den beställda tjänsten, förskottets belopp och moms. I exemplet nedan är det 8 000 kr exklusive moms, 2 000 kr moms, 10 000 kr totalt.
- Skapa den inte i ÖppenBoks fakturamodul. En faktura där bokförs när den skickas, och förskottet skulle då bokas en gång till utöver verifikatet i steg 1. Att spara ett utkast bokför ingenting.
När betalningen kommer in bifogar du förskottsfakturan och betalningsunderlaget till det manuella verifikatet.
Innan du börjar: kontrollera kontona
Kontrollera i Inställningar → Kontoplan, kolumnen Momskod, att räkenskapsårets konton har de koder receptet förutsätter:
| Konto | Momskod |
|---|---|
| 3041 Försäljning tjänster inom Sverige, 25% moms | 05 |
| 2611 Utgående moms på försäljning inom Sverige, 25 % | 10 |
| 1930 Företagskonto och 1510 Kundfordringar | ingen |
| 3000 Försäljning inom Sverige och 2420 Förskott från kunder (bara om leveransen inte blir klar i år) | ingen, i både detta och nästa års kontoplan |
Stämmer det inte, följ inte tabellerna nedan. Då ger de inte säkert rätt momsdeklaration. Fråga din redovisningskonsult, eller hör av dig via Tyck till i appen. Ändra inte momskoden på ett konto som redan har använts för att få tabellerna att passa.
Exempel
Du har sålt en konsulttjänst: 40 timmar à 500 kr, alltså 20 000 kr plus 25 % moms, 25 000 kr totalt. Kunden betalar ett förskott på 10 000 kr inklusive moms innan du börjar. Förskottet och slutfakturan hamnar i olika momsperioder.
Steg 1: förskottet kommer in
Skapa ett manuellt verifikat på betalningsdagen:
| Konto | Debet | Kredit |
|---|---|---|
| 1930 Företagskonto | 10 000 | |
| 3041 Försäljning tjänster inom Sverige, 25% moms | 8 000 | |
| 2611 Utgående moms på försäljning inom Sverige, 25 % | 2 000 |
- Bocka ur "Momsautomatik (manuell försäljning 25 %)" när du skriver in raderna själv, så att momsen inte läggs till en gång till.
- Bifoga förskottsfakturan och betalningsunderlaget. Vid försäljning till ett företag är förskottsfakturan det obligatoriska underlaget. Andra underlag kan komplettera den.
- Anteckna verifikatets nummer. Du behöver det i steg 2.
Steg 2: slutfakturan
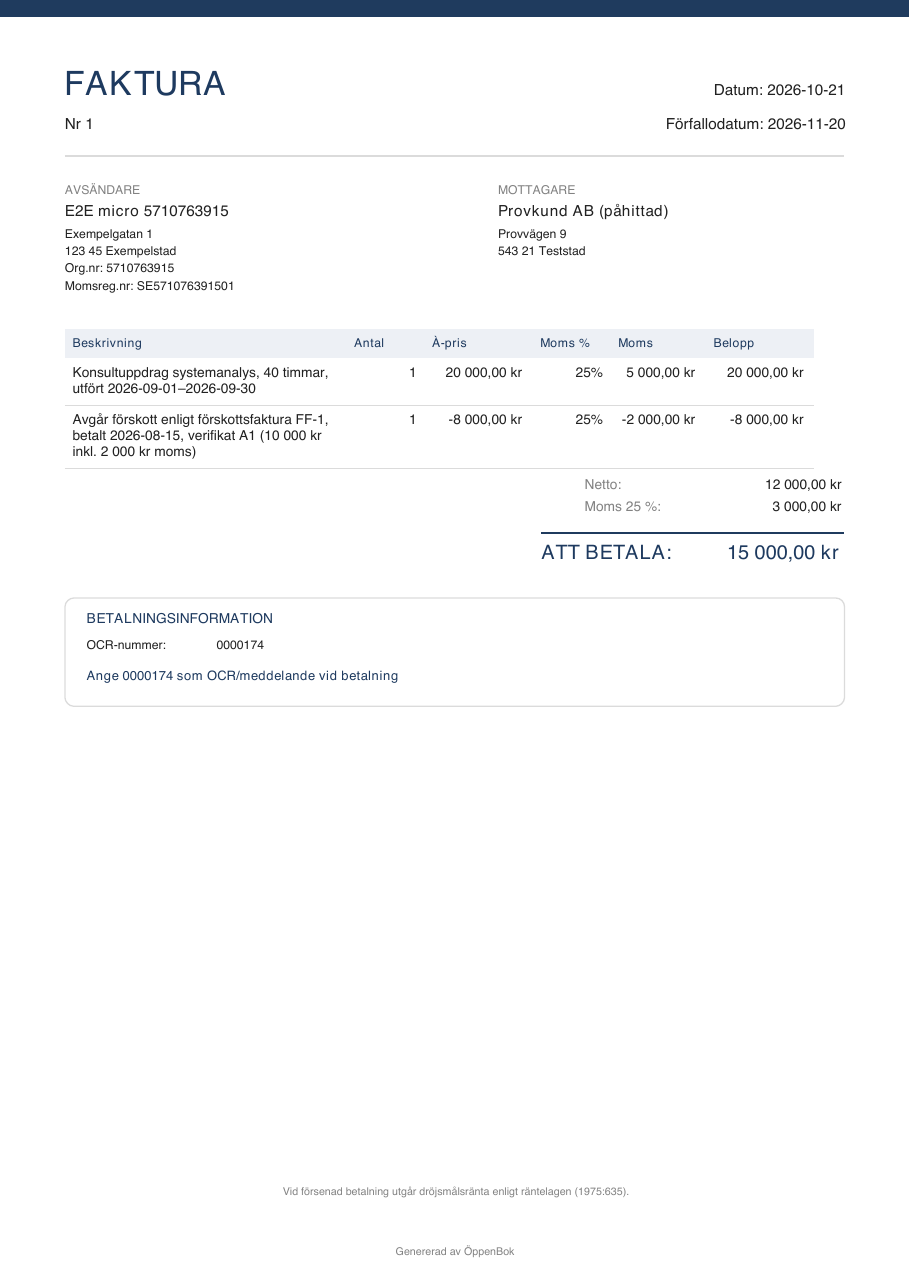
Skapa slutfakturan i ÖppenBoks fakturamodul. Den ska ha säljarens och köparens namn och adresser, och två rader, båda med 25 % moms:
| Rad | Belopp exklusive moms |
|---|---|
| Konsulttjänst enligt beställning [datum], 40 timmar à 500 kr | 20 000 |
| Avgår förskott enligt förskottsfaktura [nummer], betalt [datum], verifikat [nummer] (10 000 kr inkl. 2 000 kr moms) | −8 000 |
Fakturan visar då 12 000 kr exklusive moms, 3 000 kr moms och 15 000 kr att betala. Raden med minusbeloppet är förskottets nettobelopp.
- Beskriv tjänsten konkret, så att det framgår vad fakturan avser.
- Kalla avdraget "Avgår förskott". Det är inte en rabatt, en kredit eller en återbetalning.
- Ange de verkliga datumen. Om dagen då tjänsten utfördes, eller dagen då förskottet betalades, skiljer sig från fakturadatumet ska den framgå av fakturan.
Fakturan bokförs när du skickar den, inte när du sparar ett utkast. Så ska slutfakturans verifikat se ut. Kontrollera det i verifikatlistan:
| Konto | Debet | Kredit |
|---|---|---|
| 1510 Kundfordringar | 15 000 | |
| 3041 Försäljning tjänster inom Sverige, 25% moms | 12 000 | |
| 2611 Utgående moms på försäljning inom Sverige, 25 % | 3 000 |
Steg 3: kunden betalar resten
Bokför betalningen på 15 000 kr mot slutfakturan.
Så ska det se ut i momsdeklarationen
| Momsperiod | Underlag, fält 05 | Utgående moms, fält 10 |
|---|---|---|
| Perioden då förskottet kom in | 8 000 | 2 000 |
| Perioden för slutfakturan | 12 000 | 3 000 |
| Totalt för uppdraget | 20 000 | 5 000 |
Varför syns intäkten före leveransen?
I just den här manuella vägen bokförs förskottet på 3041 och räknas av på slutfakturan. Därför syns intäkten i rapporterna innan du har levererat. Avdraget på slutfakturan gör att samma underlag och moms inte redovisas två gånger. Guiden beskriver inte andra sätt att hantera kundförskott.
Om leveransen inte blir klar i år
Guiden förutsätter att du levererar samma räkenskapsår. Om det ändras får förskottet inte bli en intäkt för året utan vidare. Endast den del av inkomsten som hör till räkenskapsåret är en intäkt det året (K2, punkt 6.6 andra stycket).
- Det är alltid tillåtet att flytta förskottet till en skuld i bokslutet:
- På balansdagen: debet 3000 Försäljning inom Sverige 8 000, kredit 2420 Förskott från kunder 8 000.
- Första dagen nästa år: debet 2420 8 000, kredit 3000 8 000.
- Använd 3000 och inte 3041. Då påverkas inte momsen, som redan är redovisad, under förutsättning att 3000 och 2420 saknar momskod (se kontrollen ovan).
- Konto 2420 finns inte i standardkontoplanen. Välj det i verifikatets kontofält. Där visas det som "2420 Förskott från kunder" med märkningen BAS K2. Då öppnas dialogen "Aktivera konto från BAS K2", och du väljer "Spara & Aktivera". Du kan också aktivera kontot under Inställningar → Kontoplan, med "Visa hela BAS-kontoplanen". Det kan en bokförare, administratör eller ägare göra.
- Förenklingen (K2, BFNAR 2016:10, punkt 2.4A och 2.4B, i lydelse enligt BFNAR 2025:2, som tillämpas första gången för räkenskapsår som inleds efter den 31 december 2025):
- Enligt 2.4A får ett erhållet förskott som avser en vara eller en tjänst redovisas som intäkt om förskottet understiger 7 000 kronor, trots att intäkten inte hör till räkenskapsåret.
- Gränsen gäller beloppet för varje förskott, och delbelopp för samma försäljning läggs ihop. Enligt vår tolkning räknas den på beloppet exklusive moms.
- Enligt 2.4B får förenklingen inte användas i den utsträckning den ensam eller tillsammans med andra förenklingar påverkar företagets intäkter, kostnader eller ställning väsentligt.
- Använder du förenklingen ska du göra det konsekvent mellan åren.
- Gäller ett räkenskapsår som började före den 1 januari 2026, också ett förlängt första räkenskapsår, eller är du osäker: fråga din redovisningskonsult, eller hör av dig via Tyck till i appen.
Vanliga frågor
Kan jag skapa förskottsfakturan i ÖppenBok? Inte i det här receptet. En faktura i fakturamodulen bokförs när den skickas, och förskottet bokförs redan i steg 1 när betalningen kommer in. Utfärda förskottsfakturan separat.
Varför bokas förskottet på 3041 och inte som en skuld? Det är den manuella väg den här guiden beskriver. Förskottet bokas på 3041 när betalningen kommer in och räknas av på slutfakturan. Momsregeln kräver inte ett visst konto, utan att underlaget och momsen redovisas i rätt period. Guiden beskriver inte andra sätt att hantera kundförskott.
Kontrollerar ÖppenBok att förskottet är avräknat? Nej. Du bokför själv, så här, och kontrollerar verifikaten och momsrapporten.
Källor: mervärdesskattelagen (2023:200) 7 kap. 7 och 14 §§, 17 kap. 10–14 och 24 §§; BFNAR 2016:10 (K2) punkt 2.4A och 2.4B i lydelse enligt BFNAR 2025:2 samt punkt 6.6 andra stycket; EU-domstolen C-419/02 (BUPA); Skatteverket, "Fylla i momsdeklarationen" och "Momslagens regler om fakturering". Senast granskad 2026-10-21.